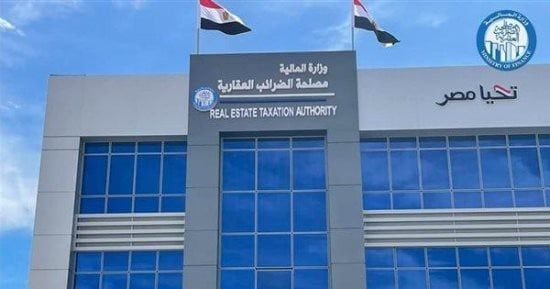
يتيح القانون رقم 3 لسنة 2026، الذي يُعدّل أحكام قانون الضريبة على العقارات المبنية رقم 196 لسنة 2008، إسقاط دين الضريبة ومقابل التأخير المستحق كلياً أو جزئياً في أربعة حالات: وفاة المكلف عن غير تركة ظاهرة، أو ثبوت عدم وجود مال له يمكن التنفيذ عليه، أو صدور حكم نهائي بإفلاسه وإقفال التفليسة، أو غيابه عن البلاد لمدة عشر سنوات متصلة دون ترك أموال قابلة للتنفيذ.
وتنص المادة (29 مكررا) على أن تشكيل لجان الإسقاط يتم بقرار من وزير المالية أو من يفوضه، ويجب البت في طلب الإسقاط خلال ثلاثين يوماً من تقديمه أو عرضه من المأمورية المختصة، وتُعتمد توصيات اللجنة بقرار من الوزير أو من يفوضه، مع جواز سحب القرار خلال المدة القانونية إذا تبين أنه استند إلى سبب غير صحيح. كما يعفى المكلف من مقابل التأخير عند سداد دين الضريبة المستحق حتى اليوم السابق على نفاذ القانون، وذلك خلال ثلاثة أشهر من تاريخ العمل به، ويحق لوزير المالية تمديد هذه المدة مرة واحدة.


0 تعليق